Errores Comunes en Tu Reporte de Crédito: Protecciones Legales Bajo la FCRA
El reporte de crédito es un documento crucial que influye en diversas facetas de tu vida financiera. Sin embargo, muchos consumidores no son conscientes de que estos reportes pueden contener errores s...
Asesor Latino US
Autor del post | 16 Oct, 2026 • 2 min de lectura
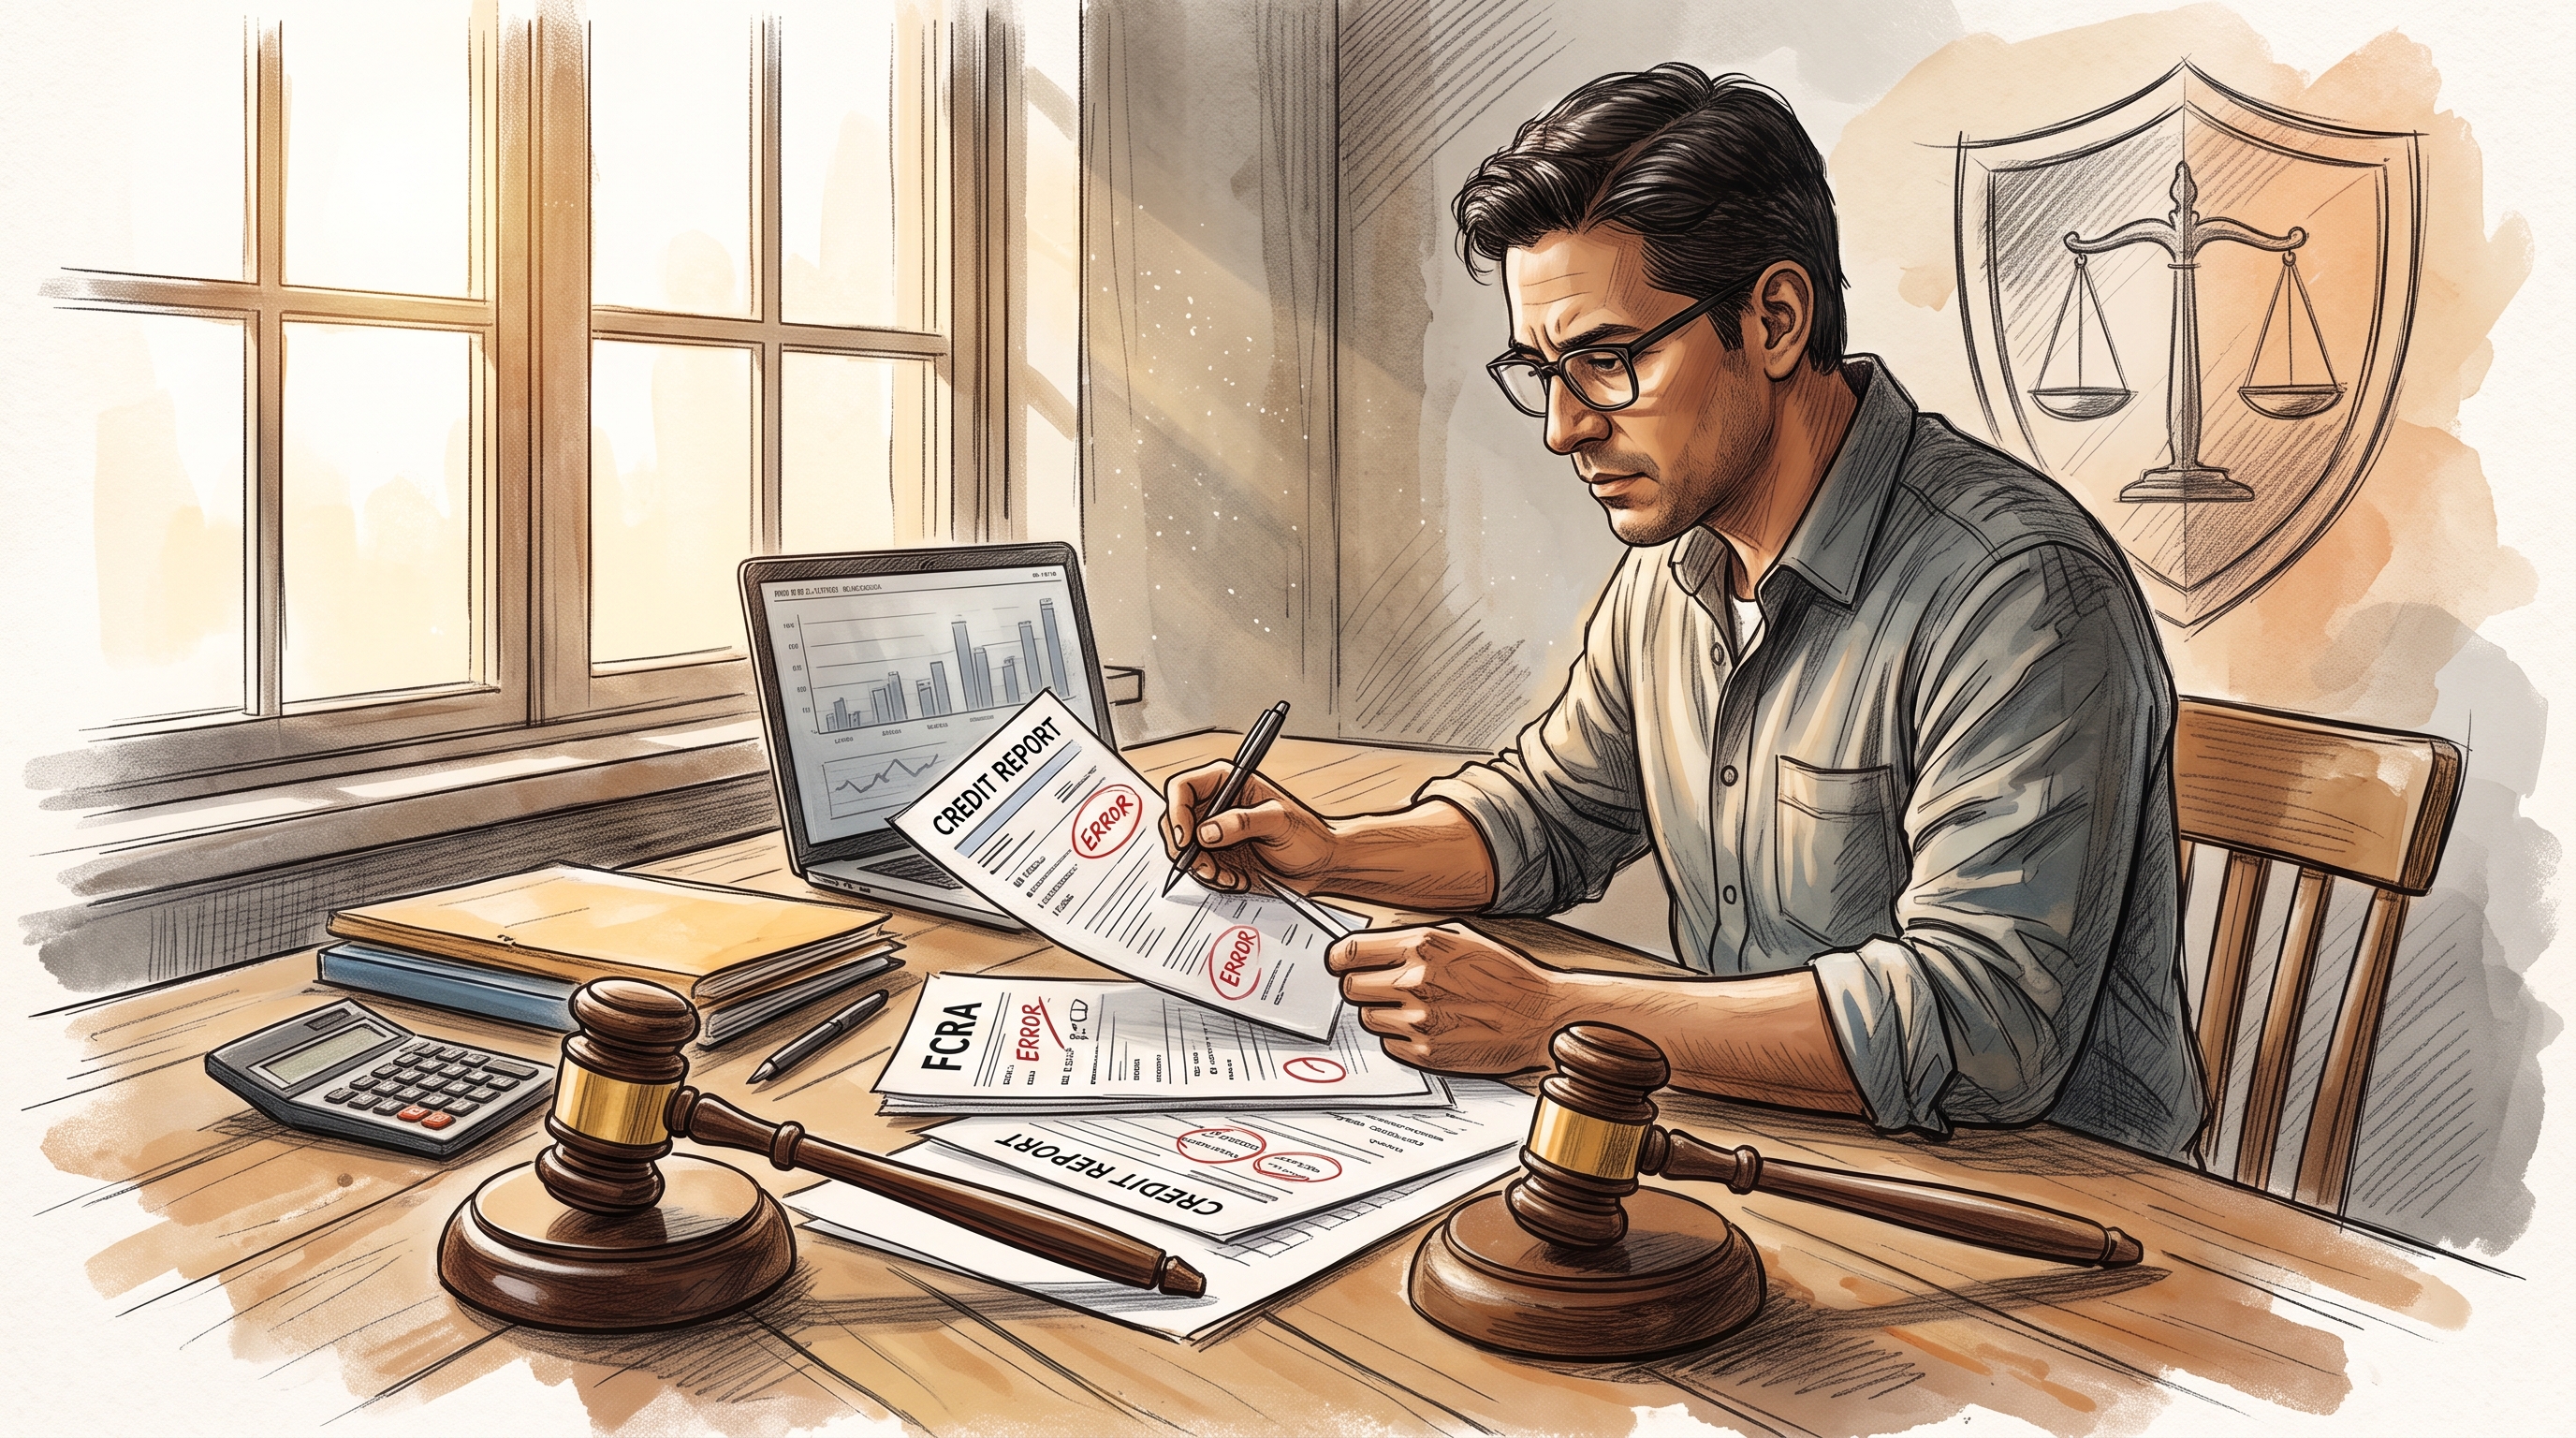
El reporte de crédito es un documento crucial que influye en diversas facetas de tu vida financiera. Sin embargo, muchos consumidores no son conscientes de que estos reportes pueden contener errores significativos. Afortunadamente, la ley de Informe Justo de Crédito (FCRA, por sus siglas en inglés) está diseñada para proteger a los consumidores y garantizar la exactitud de la información contenida en sus reportes.
Errores Comunes en los Reportes de Crédito
- Información Personal Incorrecta: Nombres mal escritos, direcciones desactualizadas y números de seguro social erróneos son comunes.
- Historial de Pagos Erróneo: Los pagos realizados a tiempo pueden ser reportados como atrasados, lo que puede afectar tu puntaje crediticio.
- Cuentas Duplicadas: Algunas veces, una misma cuenta puede aparecer varias veces en tu reporte, inflando tu nivel de deuda.
- Deudas que no son tuyas: En algunos casos, los reportes incluyen cuentas que pertenecen a otra persona, especialmente si tienen nombres similares.
Cómo la Ley FCRA Te Protege
La FCRA establece normas claras que protegen tus derechos y te otorgan una serie de recursos para corregir cualquier error en tu reporte de crédito. Aquí te mostramos cómo:
- Derecho a Revisar Tu Reporte: Puedes solicitar un informe gratuito una vez al año de cada una de las principales agencias de crédito.
- Corrección de Errores: Si encuentras un error, puedes disputar la información con la agencia de crédito y el acreedor involucrado. La FCRA requiere que se investiguen las disputas de manera oportuna.
- Derecho a Ser Notificado: Si se realiza una corrección o se elimina información negativa de tu reporte, debes ser informado de dicho cambio.
- Regulación de Tiempos: La ley impone límites sobre cuánto tiempo se puede mantener cierta información negativa en tu reporte (generalmente 7-10 años).
Pasos para Corregir Errores en Tu Reporte de Crédito
Si identificas errores en tu reporte, sigue estos pasos para corregirlos:
- Revisa Tu Reporte: Obtén una copia de tu reporte de crédito y verifica cada sección minuciosamente.
- Marca los Errores: Toma nota de cualquier discrepancia o inexactitud que encuentres.
- Presenta una Disputa: Contacta a la agencia de crédito a través de su sitio web o por correo para presentar tu disputa formalmente.
- Sigue el Proceso: Mantente en contacto con las agencias de crédito y documenta todas las interacciones.
Conclusión
Los errores en tu reporte de crédito pueden tener consecuencias serias, desde la denegación de un préstamo hasta tasas de interés más altas. Sin embargo, la FCRA brinda las herramientas necesarias para proteger tus derechos y corregir cualquier inexactitud. Si sospechas que hay un error en tu reporte, no dudes en tomar acción y utilizar los recursos legales a tu disposición.
Etiquetas relacionadas
Artículos relacionados

Descubre la Póliza IUL: La Inversión que los Bancos No Quieren que Sepas
Más Populares
La Importancia de los Seguros de Vida en la Comunidad Latina
Descubre los 5 beneficios inesperados de un Seguro de Vida Integral
El primer paso para pasar de estar endeudado a ser financieramente libre
Categorías
- Finanzas 11
- Protección Patrimonial 6
- Credito 5
- Bienes Raices 1
- Empresas 0
- IA 0